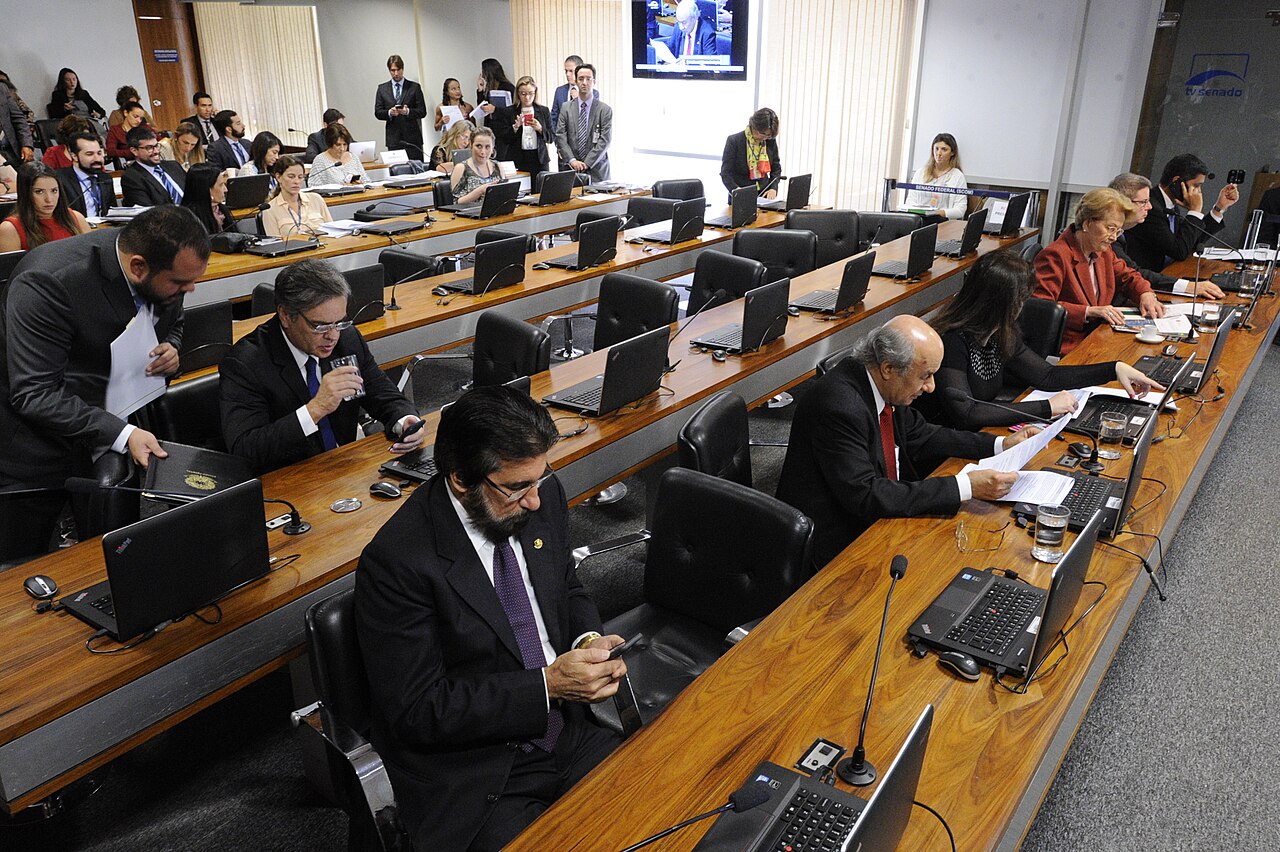
A Comissão de Constituição e Justiça (CCJ) do Senado aprovou nesta quarta-feira (18) o substitutivo ao projeto que cria o crime de fraude contábil no mercado de valores mobiliários. A votação ocorreu em primeiro turno e teve caráter terminativo. Por isso, o texto ainda passa por turno suplementar antes de seguir à Câmara dos Deputados, salvo se houver recurso para o Plenário.
Além disso, o PL 2.091/2023 altera duas leis que tratam do mercado de capitais e dos crimes contra o sistema financeiro. Na prática, o texto passa a punir com mais clareza quem insere dados falsos na contabilidade, omite operações ou entrega documentos falsos a auditores. Assim, a pena prevista é de dois a seis anos de prisão, além de multa.
Para contadores, auditores e empresas de capital aberto, a mudança importa por dois motivos. Primeiro, porque o texto deixa explícito o que antes dependia de interpretação. Depois, porque a proposta também mexe na definição de indução a erro e prevê restrições para quem for condenado.
O que muda com o crime de fraude contábil
O substitutivo inclui o crime de fraude contábil na Lei 6.385, de 1976, que regula o mercado de valores mobiliários. A conduta alcança quem fraudar a contabilidade da empresa. Também alcança quem inserir operações inexistentes, registrar dados inexatos ou omitir transações que de fato ocorreram.
Além disso, o texto pune quem fornece documentos falsos a auditorias independentes. Essa parte é relevante porque a auditoria funciona como uma barreira de controle. Quando a informação chega adulterada, o auditor perde a base para avaliar as demonstrações financeiras.
Nesse sentido, o projeto também atualiza a Lei 7.492, de 1986, que define os crimes contra o sistema financeiro nacional. A mudança atinge a definição do crime de indução ou manutenção em erro sobre informações financeiras, contábeis ou patrimoniais. Com isso, passa a ficar mais claro o enquadramento de quem omite dados ou apresenta informações falsas a sócios, acionistas, investidores e órgãos públicos.
Pena de dois a seis anos para a fraude contábil
A pena para a fraude contábil é de dois a seis anos de reclusão, além de multa. O texto aprovado na CCJ também prevê o agravamento da pena em situações graves. A versão da Câmara ainda pode mudar esse desenho, porque o projeto depende de nova votação antes de virar lei.
Além disso, o texto prevê restrição ao exercício de atividades empresariais. Conforme o texto, o condenado pode ficar impedido de administrar empresas por até cinco anos. Essa consequência interessa diretamente a administradores, diretores estatutários e conselheiros.
Quem pode responder
A princípio, a proposta não cria responsabilidade automática para o contador. O foco está em quem participa da produção ou da divulgação de informação falsa. Ainda assim, a função do profissional de contabilidade ganha peso, porque ele organiza os registros que alimentam as demonstrações financeiras.
Na prática, portanto, a discussão tende a alcançar três grupos. O primeiro reúne administradores e diretores que aprovam as demonstrações. O segundo inclui profissionais que assinam ou elaboram informações contábeis. O terceiro abrange terceiros que participam do esquema, como consultorias e intermediários.
Como o texto altera as leis do mercado de capitais
A Lei 6.385/1976 organiza o mercado de valores mobiliários e atribui poderes à Comissão de Valores Mobiliários (CVM). O projeto acrescenta tipos penais a esse marco. Já a Lei 7.492/1986 trata dos crimes contra o sistema financeiro nacional. A proposta ajusta a descrição de uma conduta que já existia.
Essa combinação importa porque o caso pode envolver tanto a esfera administrativa quanto a criminal. Na esfera administrativa, a CVM pode abrir processo e aplicar sanções. Na esfera criminal, o Ministério Público pode denunciar os envolvidos. As duas frentes têm ritos e provas próprios.
Além disso, o texto aprovado retira parte dos crimes que constavam na versão original. O relator, senador Oriovisto Guimarães (PSDB-PR), enxugou a lista de condutas. A escolha reduz o risco de sobreposição com outros tipos penais e concentra a proposta na fraude contábil e na indução a erro.
Por que o caso das Lojas Americanas impulsionou o debate
O PL 2.091/2023 é de autoria da ex-senadora Augusta Brito (PT-CE). A proposta nasceu depois da crise contábil das Lojas Americanas, que veio a público em 2023. Naquele episódio, a empresa informou a existência de inconsistências contábeis bilionárias.
De fato, o caso mostrou uma lacuna. A legislação punia fraudes financeiras, mas não tinha um tipo penal específico para a fraude contábil. Por isso, a resposta dependia de enquadramentos indiretos. A proposta busca fechar essa brecha e dar nome à conduta.
Posteriormente, o debate ganhou força com outras investigações no mercado. Em novembro de 2026, a CCJ havia adiado a votação a pedido de senadores que queriam mais tempo para analisar o texto. O relatório foi ajustado e voltou à pauta nesta quarta-feira.
Impacto da fraude contábil para contadores e empresas
Em primeiro lugar, o impacto é de governança. Empresas de capital aberto precisam revisar os controles que garantem a integridade dos lançamentos. Isso inclui conciliações, aprovações, trilhas de auditoria e o canal de denúncias.
Em seguida, o impacto é de documentação. Cada ajuste contábil deve ter justificativa e lastro em documentos. Quando o registro não tem suporte, a diferença entre erro e fraude passa a depender de interpretação. E essa interpretação pode custar caro.
Por fim, o impacto é de treinamento. O CFC atualizou normas de auditoria sobre fraude em setembro de 2026. A norma reforça o dever de ceticismo profissional e de investigação de indícios. Com a nova tipificação, essa rotina ganha mais peso.
Para escritórios contábeis, portanto, o recado é organizar evidências. Um sistema contábil para escritórios ajuda a manter histórico, permissões e rastreabilidade dos lançamentos. Com isso, a equipe consegue demonstrar quem alterou cada informação e quando a alteração ocorreu.
Próximos passos no Congresso
Uma vez que a CCJ tem decisão terminativa, o texto precisa passar pelo turno suplementar. Se não houver recurso para o Plenário do Senado, a proposta segue diretamente para a Câmara dos Deputados. Lá, será distribuída às comissões e poderá receber emendas.
No entanto, o calendário ainda é incerto. O Congresso entra no fim do ano legislativo e tem uma pauta econômica extensa. Por isso, a votação na Câmara pode ficar para 2027. Até lá, o texto pode mudar em pontos centrais, como a dosimetria das penas e as restrições a condenados.
Vale acompanhar, igualmente, a regulamentação da CVM. A autarquia pode editar normas complementares e orientações sobre a aplicação das novas regras. Essas normas costumam definir procedimentos de supervisão e critérios de reporte.
Em resumo
- A CCJ do Senado aprovou em 18 de novembro o substitutivo ao PL 2.091/2023;
- O texto tipifica o crime de fraude contábil no mercado de valores mobiliários;
- A pena prevista é de dois a seis anos de prisão, além de multa;
- Também passa a punir omissão de operações e documentos falsos a auditorias;
- Condenados podem ficar impedidos de administrar empresas por até cinco anos;
- O projeto altera a Lei 6.385/1976 e a Lei 7.492/1986;
- A proposta ainda passa por turno suplementar e segue para a Câmara;
- A origem do debate está na crise contábil das Lojas Americanas.
As informações estão na notícia da Agência Senado e no resumo do Congresso em Foco.