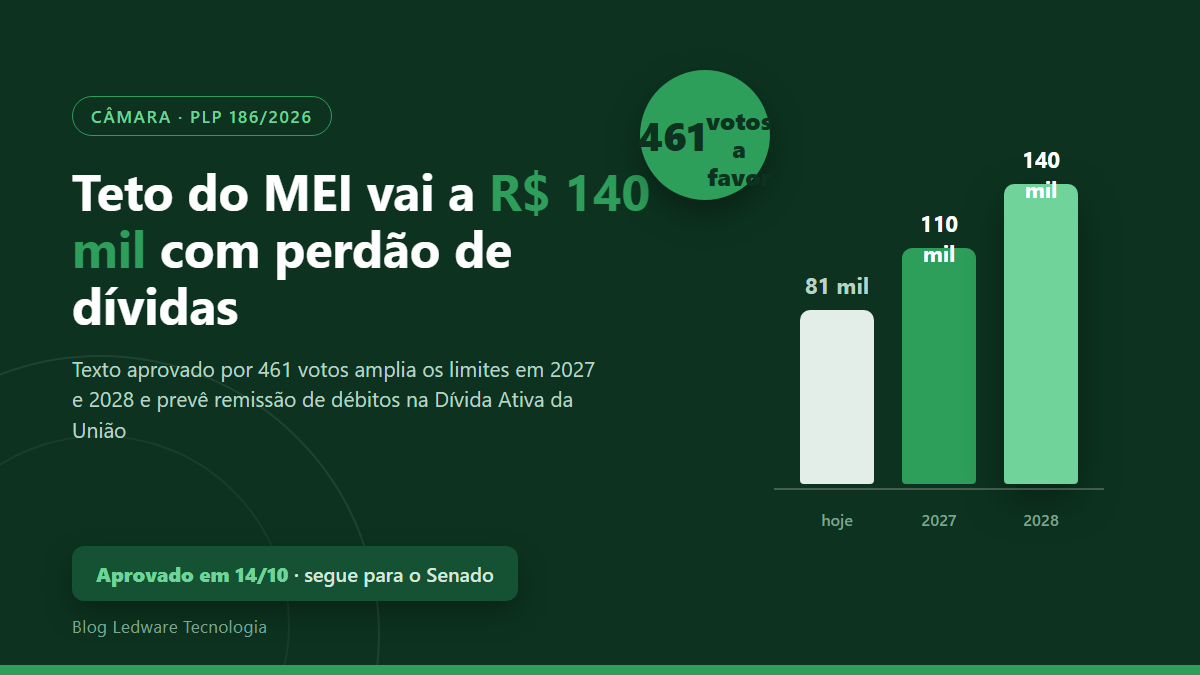
O teto do MEI ganhou um marco importante no Congresso. Em sessão de 14 de outubro de 2026, a Câmara dos Deputados aprovou, por 461 votos a 4, um substitutivo federal. O texto reúne os PLPs 186/2026 e 267/2026, ambos do Executivo. A proposta agora segue para o Senado. O novo desenho amplia o limite de faturamento, com R$ 110 mil em 2027, R$ 140 mil em 2028. Há ainda previsão de perdão de dívidas de microempreendedores inscritos na Dívida Ativa da União.
O que a Câmara aprovou sobre o teto do MEI
O relatório coube ao deputado Rubens Pereira Júnior (PT-MA), relator das duas propostas. A votação ocorreu no Plenário na noite de 14 de outubro de 2026, com 461 votos favoráveis, 4 contrários. Segundo a Agência Câmara, o perdão alcança dívidas de quase 3 milhões de microempreendedores.
Contexto importa: o limite de R$ 81 mil permanece sem reajuste desde 2016. Na justificativa, o governo cita IPCA acumulado de 55,4% entre janeiro de 2018 e maio de 2026. Com a correção, o teto original equivaleria a R$ 125.873 em maio de 2026. A proposta busca recompor o valor real do limite. O objetivo evita que pequenos negócios saiam do regime só pelo crescimento nominal da receita.
O conjunto integra o pacote Prospa MEI, do governo federal. Entre elas estão renegociação de dívidas bancárias, crédito para investimento. A dívida ativa é o alvo central do pacote. O perdão anunciado alcança R$ 12,6 bilhões em créditos com a União, segundo a cobertura do Poder360. Essa soma dá a escala do alívio prometido aos microempreendedores.
Calendário dos novos limites do teto do MEI
A transição acontece em duas etapas. Em 2027, o teto do MEI passa de R$ 81 mil para R$ 110 mil por ano. Logo, em 2028, o teto sobe para R$ 140 mil por ano.
Quem abre um MEI durante o ano entra com limite proporcional. O valor previsto é de R$ 9.166,67 por mês em 2027. Em seguida, o valor mensal chega a R$ 11.666,67 em 2028. O enquadramento inicial, dessa forma, acompanha o tempo efetivo de atividade.
A defasagem recompõe em etapas. O teto de 2027 cobre apenas parte da distância apontada na justificativa. O valor de 2028 chega perto da estimativa inflacionária citada pelo governo. Em suma, os dois anos formam um único plano.
Impacto fiscal e condição orçamentária
As estimativas do próprio Executivo apontam impacto fiscal de R$ 1,57 bilhão em 2027. Em 2028, o impacto cresce para R$ 3,15 bilhões. Em 2029, chega a R$ 3,38 bilhões. O texto condiciona a ampliação à consideração da renúncia nas leis orçamentárias de 2027 a 2029. Portanto, a vigência depende de espaço orçamentário garantido.
De fato, a correção das demais faixas do Simples Nacional não integra o texto aprovado. O tema segue em discussão separada no Congresso. Conforme reportagem do Poder360, o governo estima impacto de R$ 50 bilhões por ano. Enquanto isso, contadores acompanham dois ritmos distintos de enquadramento no regime simplificado.
Perdão de dívidas na Dívida Ativa da União
O perdão toma a forma de remissão integral. Ele cobre créditos de MEIs inscritos na Dívida Ativa da União até 13 de outubro de 2026. A cobrança pode ser administrativa ou judicial. A abrangência inclui contribuições devidas ao regime, obrigações acessórias relacionadas, juros, multas, encargos legais. Além do mais, débitos parcelados, acordos rescindidos, entram na lista.
A baixa dos créditos pede contrapartidas. O beneficiário deve seguir adimplente com as contribuições que vencerem nos seis meses após a vigência da futura lei. Por isso, sem esse adimplemento, o perdão perde efeito. Quem tiver ações judiciais ligadas às dívidas abrangidas precisa desistir dos processos. Em outras palavras, a desistência exige renúncia às pretensões correspondentes. O empreendedor não paga honorários advocatícios pela extinção do processo. A dispensa consta do texto aprovado pela Câmara.
Impacto do perdão e cronograma
O impacto orçamentário da remissão ficou estimado em R$ 1,1 bilhão em 2027. Em 2028, a estimativa cai para R$ 1 bilhão. Em 2029, chega a R$ 909 milhões, conforme dados citados pela Agência Câmara. O desenho inicial prevê o início do perdão integral em 2027, caso a medida se torne lei.
As rotinas de renegociação seguem funcionando nesse meio-tempo. Conforme registramos no post sobre os editais para FGTS e MEI, a PGFN prorrogou modalidades de renegociação com vigência além deste ano.
Vínculo com as regras do Simples
O perdão não elimina as regras do regime. Nosso guia sobre MEI com dívidas já mapeava risco de desenquadramento do SIMEI em 2027. O texto novo trata da dívida já inscrita, não dos critérios gerais de exclusão.
Faturamento acima do limite
Quem ultrapassa o teto sai do enquadramento simplificado do MEI. A migração acontece para as faixas gerais do Simples Nacional, com recolhimento adicional referente ao excedente. Ou seja, o excedente entra na conta do regime geral. Com o teto maior, essa mudança de régua se afasta para quem cresce de forma gradual. Para o contador, o alerta de passagem entra no monitoramento mensal de faturamento.
Empregados: o limite passa de um para dois
O MEI vai poder manter até dois empregados, em vez de um. Os contratados deverão receber exclusivamente um salário mínimo ou o piso salarial da categoria. O texto também autoriza a contratação temporária de funcionários para substituir empregados legalmente afastados. A substituição vale pelo período do afastamento. O piso da categoria pode superar o salário mínimo, portanto a conferência entre piso sindical e valor contratado entra na rotina de admissão. O controle de piso vale para admissão e para reajustes coletivos.
Por fim, para a folha de pagamento, a mudança traz complexidade nova. Escritórios contábeis precisam ajustar admissões, registros no eSocial, conferência de pagamentos. O limite de contratação exige envio correto de eventos, controle de piso por categoria.
O que muda na prática para contadores e MEIs
Nada está em vigor ainda. A proposta precisará passar pelo Senado, seguir para sanção, veto, regulamentação. Portanto, o calendário vale como projeção do texto aprovado na Câmara.
Mesmo assim, a preparação antecipada vale a pena. Igualmente importantes são as sugestões concretas para o escritório:
- Atualizar parâmetros de enquadramento por cliente, prevendo os limites de 2027, 2028.
- Revisar o acompanhamento mensal de faturamento das carteiras de MEI.
- Avaliar carteiras com risco de desenquadramento, preparar comunicação proativa.
- Separar a agenda dos débitos inscritos que podem entrar no futuro perdão.
O Senado ainda não tem pauta definida para a votação. Nada muda no cadastro dos clientes antes da aprovação final. A remissão também exige requerimento do beneficiário, então a coleta de documentos só faz sentido depois da lei, apesar da tentação da antecipação.
Para uma carteira de MEIs, cada mudança no teto do MEI mexe em enquadramento, mensalidade, pró-labore. Para o microempreendedor, o ganho potencial é triplo: mais margem de faturamento, mais equipe, alívio de dívidas antigas.
Atender MEI em escala depende de rotina organizada, com conferência de guias, faturamento, obrigações por cliente. O guia do sistema contábil para escritórios mostra como comparar ferramentas, evitar erros comuns. Vale a leitura antes de revisar os processos do próximo ano.
Conclusão
O teto do MEI segue para o Senado com votação expressiva, pacote de alívio em movimento. Os limites crescem em 2027, 2028; a contratação dobra; dívidas inscritas até 13 de outubro de 2026 têm caminho de remissão. As fontes primárias são a notícia oficial da Agência Câmara, a ficha de tramitação do PLP 186/2026. Preparar o escritório para os novos tetos entra na agenda antes da virada de 2027.


