O pacote fiscal do governo federal passou pelo primeiro teste no plenário do Senado. Na noite desta quinta-feira (12), os senadores aprovaram o texto-base do PLP 299/2026 por 45 votos a 31. Além disso, a proposta reúne medidas para reduzir despesas e ampliar receitas, com economia estimada entre R$ 50 bilhões e R$ 60 bilhões em 2027.
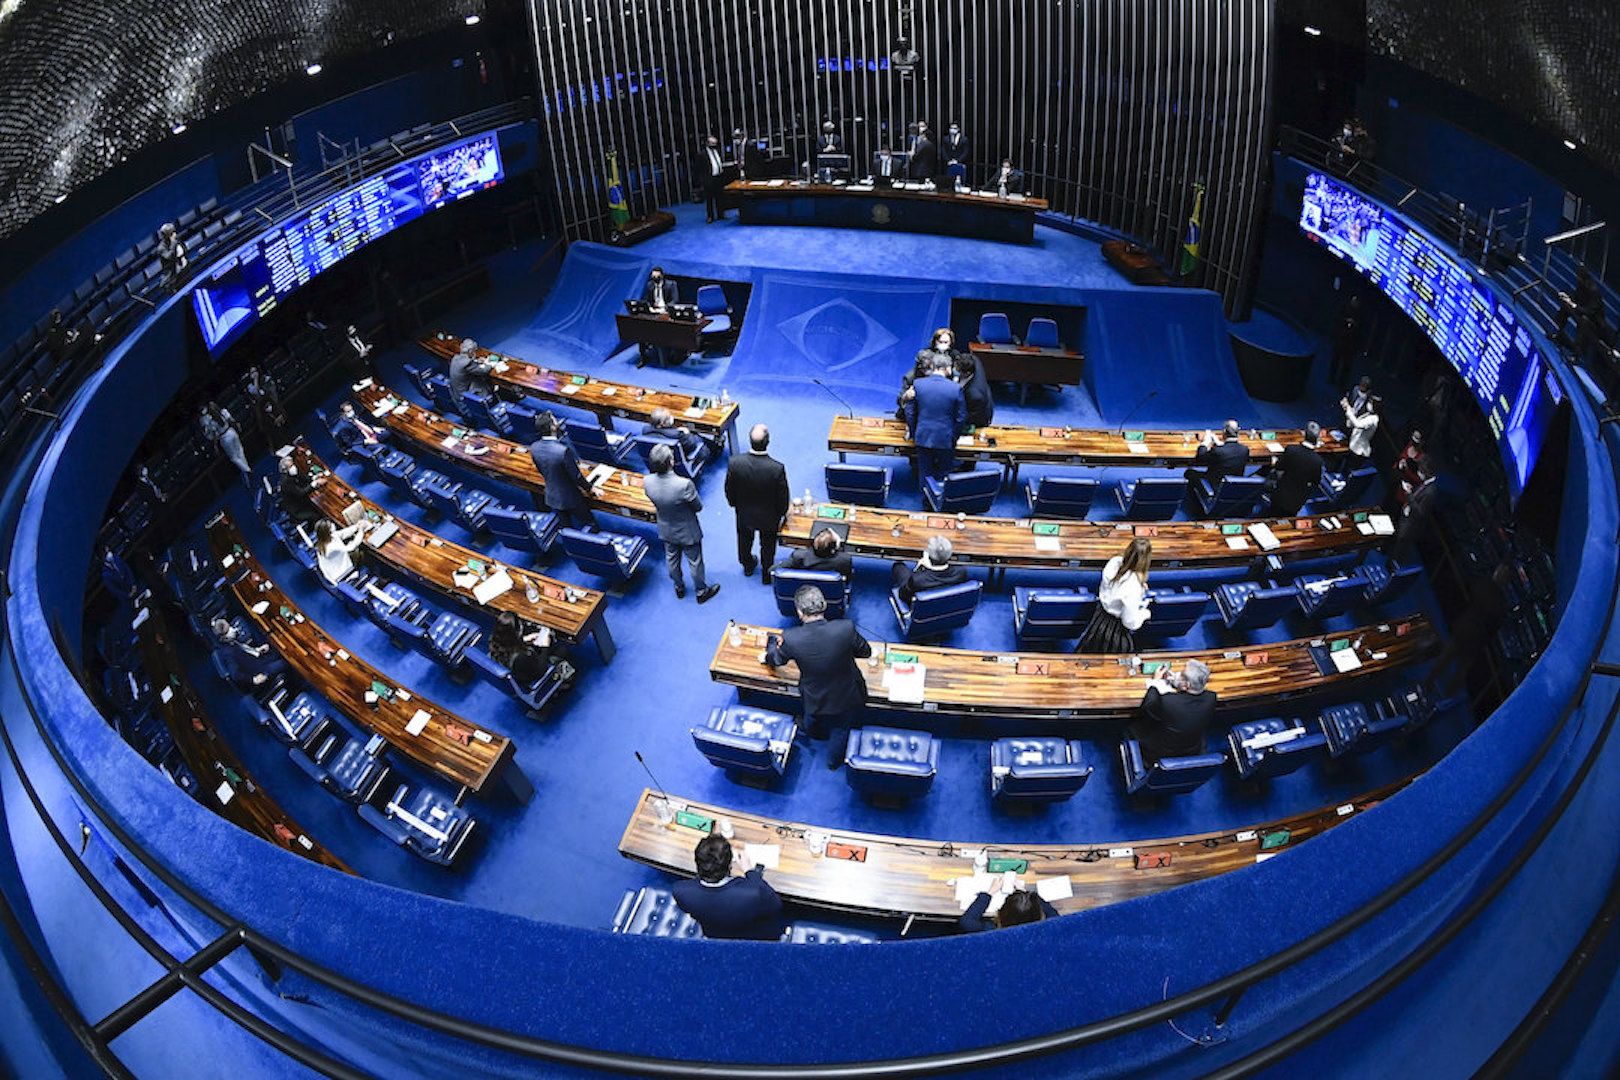
A votação, porém, não terminou. Faltam quatro destaques, que o plenário analisa na terça-feira (17). Depois disso, o projeto segue para a Câmara dos Deputados. Portanto, nenhuma regra nova vale ainda, e o texto pode mudar.
Para empresas e escritórios contábeis, o ponto mais sensível está no corte de benefícios tributários. Além disso, o pacote fiscal mexe no limite de crescimento das despesas e cria uma flexibilização para o subsídio ao diesel. Assim, o debate deixa de ser apenas político e entra no planejamento de 2027.
O que o pacote fiscal aprovado no Senado prevê
O texto aprovado é um substitutivo do senador Eduardo Braga (MDB-AM) ao projeto apresentado por Jaques Wagner (PT-BA) a pedido do Executivo. Eram necessários 41 votos favoráveis. O placar de 45 a 31 deu margem apertada, mas suficiente para aprovar o mérito.
Segundo o governo, as medidas melhoram o resultado primário de 2027 entre R$ 45,1 bilhões e R$ 56,1 bilhões. Esse indicador representa a diferença entre receitas e despesas, sem contar os juros da dívida pública. Logo, o esforço serve para sustentar a meta fiscal sem alterar o alvo combinado.
O relator afirmou que o projeto garante responsabilidade fiscal e condições para executar o Orçamento de 2027. Já as entidades empresariais reagiram com críticas. A Fenacon, que representa o setor contábil, alertou para o impacto das medidas que ampliam a carga tributária.
Corte de 10% nos benefícios tributários
Além disso, o item de maior efeito prático é a redução linear de 10% nos benefícios tributários. Essa redução se soma ao corte aprovado no fim de 2025. Com isso, algumas renúncias podem acumular redução de até 20% em relação aos valores originais.
No entanto, o texto preserva exceções. De fato, ficam fora do corte os incentivos ligados à folha de pagamento, ao setor de tecnologia da informação e à aquisição de veículos por pessoas com deficiência. Dessa forma, nem todo benefício sofrerá o mesmo corte.
Com isso, a mudança atinge empresas que dependem de regimes especiais para fechar a conta. Um benefício menor aumenta o tributo devido e reduz a margem. Por isso, a revisão precisa entrar no orçamento antes do fim do ano.
Limite de despesas e bloqueio de recursos
O pacote fiscal também reduz de 2,5% para 2% o limite de crescimento real das despesas. A regra vale a partir de 2027, nos anos em que o governo acionar os mecanismos de contenção fiscal. Além disso, o texto amplia a possibilidade de bloqueio de recursos para cumprir as metas.
Além disso, esse desenho tem efeito indireto para quem vende ao setor público. Contratos, convênios e repasses podem sofrer atraso em cenário de contenção. Porém, o relator acatou emenda que impede, até o fim de 2027, o bloqueio de restos a pagar de contratos plurianuais vigentes em novembro de 2026.
Diesel, saúde e supersalários
O texto autoriza o governo a retirar da apuração da meta fiscal de 2026 até R$ 10,5 bilhões em gastos com a estabilização dos preços do diesel. Segundo o governo, o argumento é reduzir os efeitos da guerra sobre os combustíveis e a inflação.
Além disso, a proposta retira, até 2030, receitas extraordinárias de exportações de petróleo do cálculo do piso federal da saúde. E estabelece prazo de 120 dias para o Congresso regulamentar pagamentos acima do teto do funcionalismo, hoje em R$ 46,3 mil.
Quem sente o efeito do pacote fiscal
Primeiro, o grupo reúne empresas que usam renúncias fiscais setoriais. Isso inclui companhias de serviços, indústrias e empresas de transporte que operam com alíquotas reduzidas ou créditos presumidos. Cada caso depende do desenho do benefício e da forma como a regulamentação definir o corte.
O segundo grupo reúne fornecedores do governo. Menos espaço para gastar significa mais rigor na execução orçamentária. Portanto, empresas que dependem de contratos públicos precisam acompanhar o calendário de liberação de recursos.
O terceiro grupo é o dos profissionais da contabilidade. A eles caberá explicar o que muda, recalcular cenários e revisar o planejamento tributário dos clientes. Afinal, a diferença entre 10% e 20% de corte pode inviabilizar uma operação.
Além disso, há um efeito indireto sobre preços. Se a carga sobe para parte das empresas, o repasse ao preço é o caminho mais provável. Assim, o consumidor pode sentir no fim da cadeia, mesmo sem qualquer mudança direta na sua declaração de imposto.
O que muda na prática com o pacote fiscal
A primeira providência consiste em mapear os benefícios usados hoje. Vale listar o enquadramento, a base legal, o valor aproveitado em 2026 e a projeção para 2027. Sem esse retrato, a empresa não mede o impacto real do pacote fiscal.
Em seguida, a equipe precisa separar o que é corte certo do que ainda depende de votação. O texto-base passou, mas os destaques e a tramitação na Câmara podem alterar dispositivos. Por isso, o planejamento deve trabalhar com cenários, não com uma única projeção.
Além disso, outra frente é o caixa. Empresas com benefício reduzido podem precisar de mais capital de giro no início de 2027. Nesse caso, antecipar a conversa com bancos e revisar o fluxo de caixa trimestral evita surpresa no primeiro vencimento.
Revisão de contratos e preços
Também merecem atenção os contratos com cláusula de reequilíbrio econômico. Se a carga tributária subir por mudança legal, o fornecedor pode ter direito a repactuação. Porém, o pedido exige prova documental do impacto, não apenas estimativa.
Na formação de preço, o ideal é simular o novo custo antes de reajustar a tabela. No entanto, um aumento linear pode reduzir vendas e piorar a margem. Muitas vezes, a saída está em mudar o mix ou renegociar insumos.
Rotina do escritório contábil
Além disso, o escritório pode transformar a mudança em serviço. Uma comunicação objetiva, com o efeito estimado por cliente, reduz dúvidas e fortalece a relação. Além disso, ajuda a evitar decisões precipitadas baseadas em notícia incompleta.
Para organizar esse trabalho, um sistema contábil para escritórios concentra histórico, apurações e documentos de cada cliente. Com isso, a equipe simula cenários com dados reais e identifica quem está mais exposto ao corte.
Também vale acompanhar as entidades de classe. A manifestação técnica da Fenacon e do CFC entregue à Receita Federal mostra que a regulamentação ainda está em disputa. Portanto, participar desse debate ajuda a antecipar mudanças de critério.
Calendário e próximos passos
Em seguida, na terça-feira (17), o Senado vota os quatro destaques. Depois, o texto vai à Câmara, onde pode ser alterado. Se houver mudanças, o projeto volta ao Senado antes da sanção. Esse caminho costuma levar semanas.
Enquanto isso, o Congresso precisa aprovar o Orçamento de 2027. Afinal, a relação entre o pacote fiscal e a peça orçamentária é direta: as medidas definem o espaço disponível para despesas. Logo, atrasos em um lado afetam o outro.
No âmbito tributário, o ano começa com a transição para a CBS e o IBS. A discussão sobre adiar a reforma tributária para 2028 segue aberta, e o papel do contador como agente de conformidade ganha peso. Dessa forma, o pacote fiscal se soma a esse cenário, não o substitui.
Por fim, para o contribuinte, a recomendação é simples: documentar o benefício atual, calcular o impacto e manter uma reserva. Assim, a empresa atravessa a transição sem improviso.
Em resumo
- O Senado aprovou o texto-base do pacote fiscal (PLP 299/2026) por 45 votos a 31;
- A economia estimada fica entre R$ 50 bilhões e R$ 60 bilhões em 2027;
- O texto prevê corte linear de 10% nos benefícios tributários, com acúmulo de até 20%;
- Ficam preservados incentivos ligados à folha, à tecnologia da informação e a veículos para pessoas com deficiência;
- O limite de crescimento real das despesas cai de 2,5% para 2% nos anos de contenção;
- Até R$ 10,5 bilhões em gastos com diesel podem ficar fora da meta de 2026;
- O plenário vota quatro destaques em 17 de novembro, e depois o texto vai à Câmara.
As informações estão no noticiário oficial do Senado e na cobertura da Agência Brasil.


