O Supremo Tribunal Federal (STF) está diante de uma pergunta que interessa a qualquer empresa com crédito na casa do Fisco. Pode o mandado de segurança reconhecer o direito à compensação de créditos tributários pagos nos cinco anos anteriores ao ajuizamento da ação? O tema está no Plenário Virtual e o julgamento está previsto para terminar nesta sexta-feira (13).
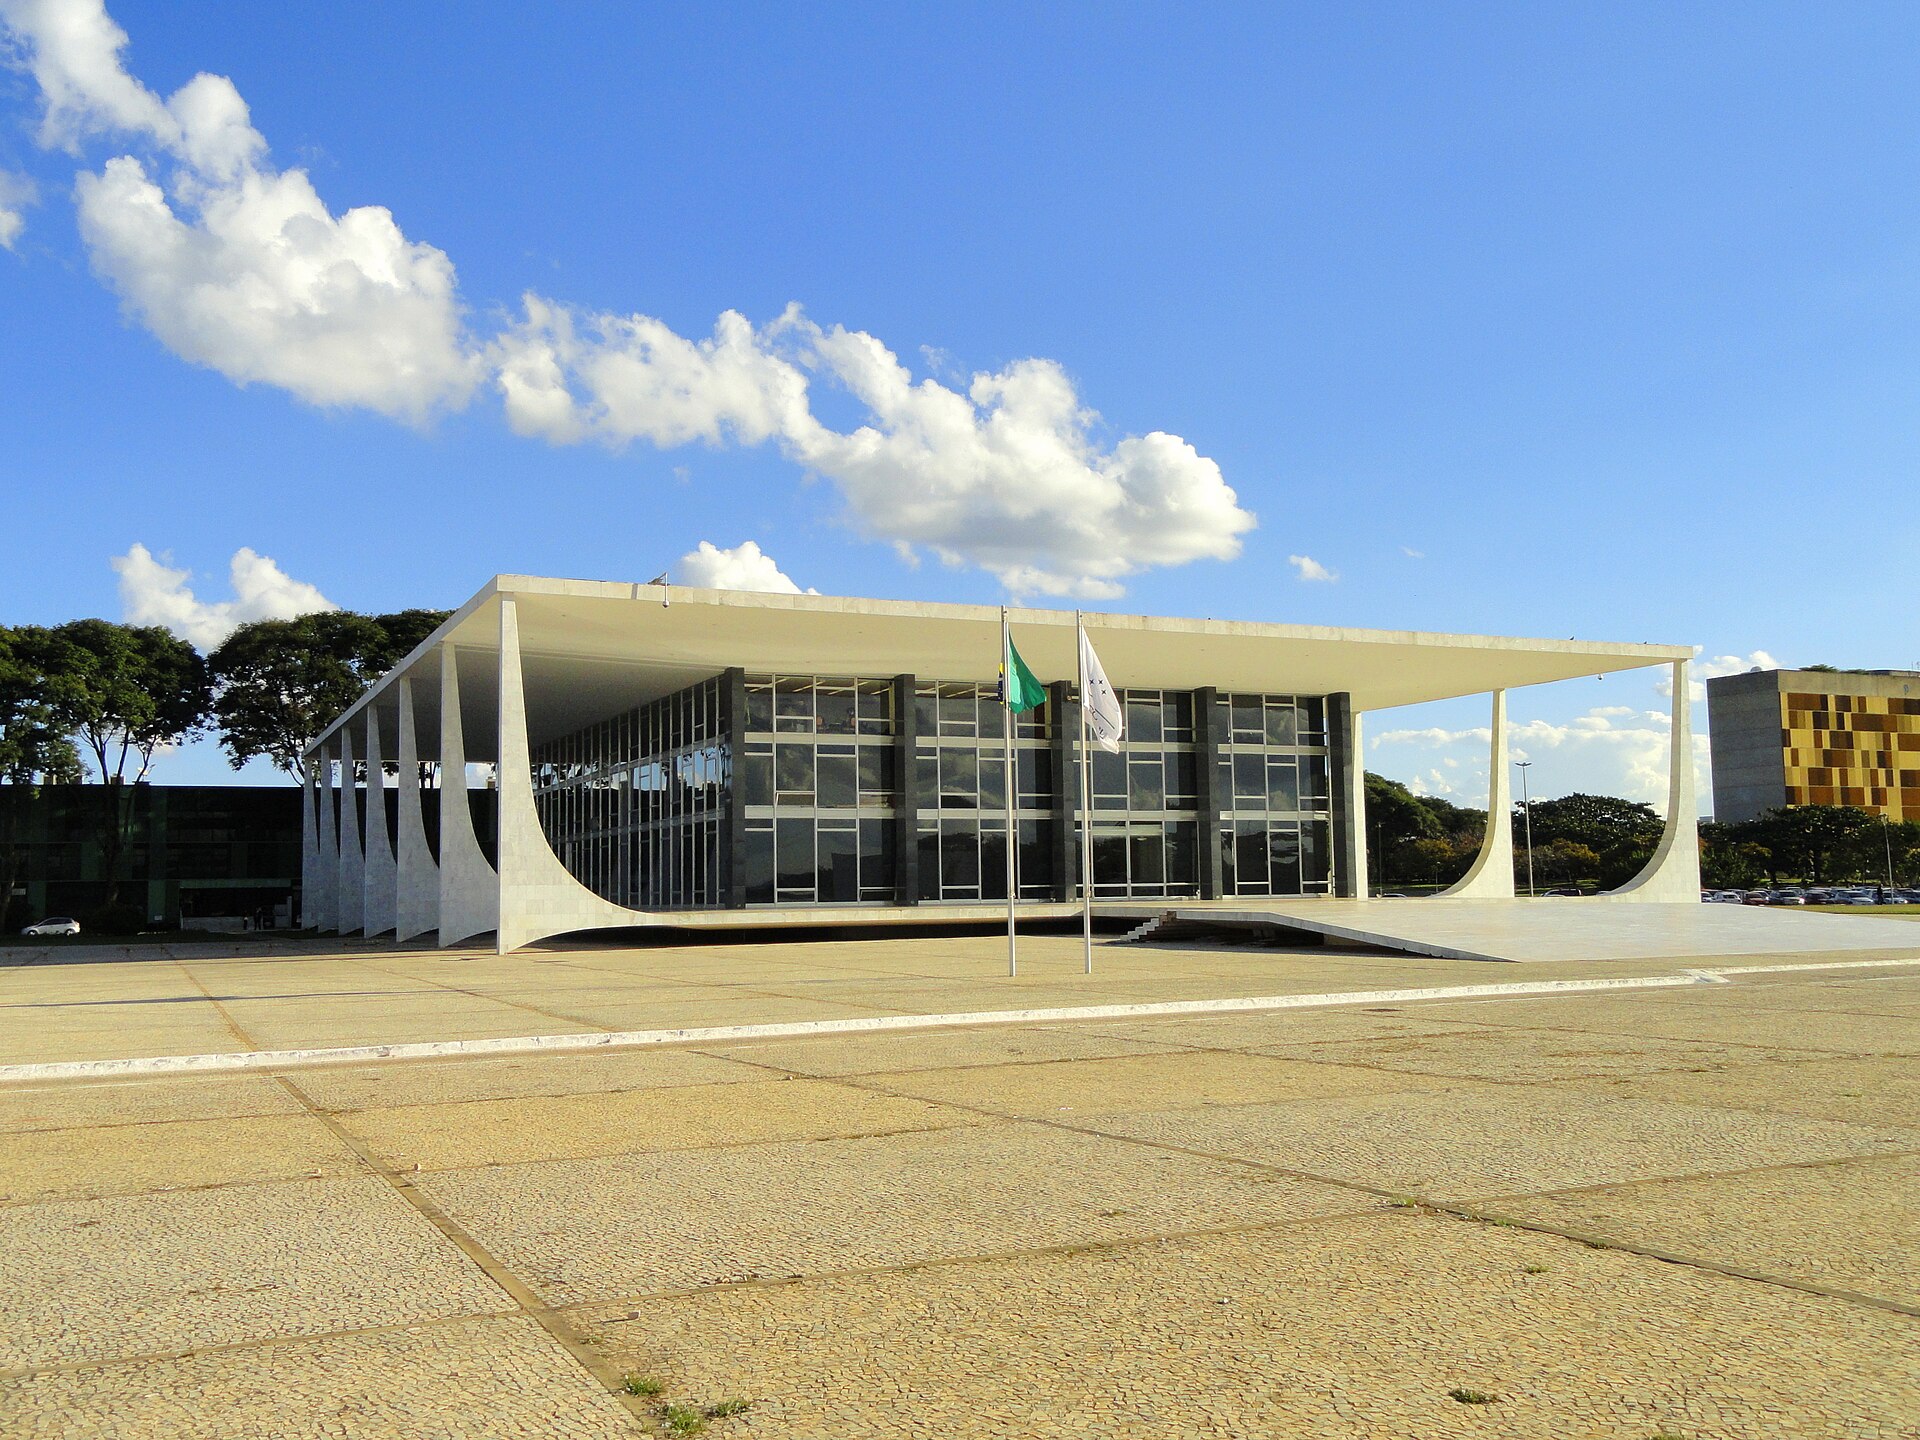
O caso é o RE 1.617.746/PR, cadastrado como Tema 1.500 da repercussão geral. O relator é o ministro Dias Toffoli. O que se discute é se a via do mandado de segurança serve para declarar esse direito, ou apenas para afastar óbices formais ao pedido administrativo.
Afinal, a resposta importa porque define o alcance de milhares de ações. Assim, se o STF reconhecer a possibilidade, empresas ganham um caminho mais rápido para usar créditos antigos. Se restringir, sobra o pedido administrativo, com prazos e exigências próprias.
O que está em julgamento no Tema 1.500
Primeiro, o recurso vem do Paraná e envolve a Associação Comercial, Industrial e Empresarial de Ponta Grossa. A discussão gira em torno de créditos de ICMS recolhidos indevidamente antes da impetração do mandado de segurança.
De um lado, o contribuinte sustenta que o mandado de segurança declara o direito à compensação. Já a Fazenda estadual alega que a ação não pode produzir efeito patrimonial sobre período anterior. Esse é o núcleo do litígio.
Assim, o julgamento em ambiente virtual começou em 6 de novembro. A análise é de repercussão geral, ou seja, o STF decide se a questão tem alcance constitucional e se deve vincular os demais tribunais.
O voto do relator
Em sua manifestação, porém, Toffoli separou dois institutos que costumam ser confundidos. De um lado está a restituição administrativa do indébito. De outro, a compensação de créditos tributários.
Já para o relator, reconhecer o direito à compensação não equivale a determinar a devolução imediata de recursos públicos. A apuração dos valores e a efetiva compensação continuam na esfera administrativa.
Essa distinção dialoga com o Tema 1.262 do STF, que trata da restituição administrativa de indébito reconhecido judicialmente. Por isso, o relator afastou a aplicação automática desse precedente à compensação.
Até o fechamento deste texto, não havia confirmação oficial do resultado no portal do STF. Portanto, a análise abaixo trabalha com o cenário em julgamento, sem antecipar desfecho.
Por que a compensação de créditos tributários é tão sensível
Afinal, compensar é usar um crédito para quitar um débito. Em vez de pagar o tributo e esperar restituição, a empresa abate o valor devido. Com isso, o efeito no caixa é imediato, e isso explica a disputa.
Além disso, o Código Tributário Nacional trata da matéria nos artigos 165 a 170. A compensação depende de lei específica e das condições nela previstas. Além disso, a Administração pode exigir declaração e conferência.
No âmbito federal, portanto, o pedido costuma ser feito pelo PER/DCOMP. Na esfera estadual, cada ente define o rito. Em qualquer caso, a comprovação do crédito é o ponto de partida.
Súmulas e precedentes
Assim, a Súmula 213 do STJ afirma que o mandado de segurança é meio apto para afastar óbices formais ao pedido de compensação. Já as Súmulas 269 e 271 do STF limitam o uso da ação para efeitos patrimoniais pretéritos.
Afinal, o equilíbrio entre essas orientações é o que o STF tenta definir. Além disso, a corte observa o entendimento do STJ no EREsp 1.770.495/RS, que admitiu o aproveitamento de créditos não prescritos.
Além disso, o art. 100 da Constituição impõe o regime de precatórios para pagamentos devidos pela Fazenda. Assim, o debate passa por saber se a compensação se submete a esse regime ou se é apenas um encontro de contas.
Quem depende da compensação de créditos tributários
O primeiro grupo reúne empresas com créditos acumulados de tributos. Isso inclui indústrias exportadoras, prestadores de serviço e companhias que pagaram a mais em determinado período. Nelas, o valor em disputa costuma ser relevante.
Já o segundo grupo reúne os escritórios de advocacia e de contabilidade. Eles avaliam a viabilidade da ação, calculam o crédito e acompanham a compensação. Portanto, uma mudança de tese altera a estratégia de dezenas de clientes.
Além disso, o terceiro grupo é o dos estados e da União. Uma decisão ampliativa pode aumentar o volume de compensações e afetar a arrecadação no curto prazo. Por isso, o tema costuma atrair manifestações da Fazenda.
Além disso, há efeito processual. Processos semelhantes podem ficar suspensos ou ser sobrestados até a definição. Logo, isso muda prazos e expectativas de recuperação.
O que muda na prática para as empresas
Primeiro, a providência é levantar os créditos existentes. Vale separar por tributo, período e situação: administrativo, judicial ou já reconhecido. Sem esse mapa, não é possível avaliar o impacto de qualquer tese.
Em seguida, a equipe confere a prescrição. O STF trata de créditos não atingidos pela prescrição, ou seja, os cinco anos anteriores ao ajuizamento. Períodos mais antigos ficam fora da discussão.
Também é importante distinguir restituição de compensação. São caminhos diferentes, com efeitos e prazos próprios. Ou seja, misturar os dois leva a pedido mal formulado e a indeferimento.
Estratégia processual
Assim, quem já tem ação em curso deve avaliar se o caso se encaixa no tema. Se sim, o processo pode aguardar a decisão do STF. Se não, o caminho segue normal.
Já para quem ainda vai entrar na Justiça, o momento pede cautela. Ajuizar antes da definição pode gerar custo sem retorno. Por outro lado, esperar demais pode alcançar a prescrição de parte do crédito.
Por isso, a recomendação é fazer o cálculo antes de decidir. O valor em jogo precisa justificar o custo da ação. Em muitos casos, a via administrativa resolve com menos desgaste.
Rotina do escritório contábil
O contador entra na apuração do crédito e na conferência dos livros fiscais. Um sistema contábil para escritórios ajuda a manter o histórico por período e a comprovar a origem do valor.
Além disso, vale revisar os pedidos já protocolados. O PER/DCOMP eletrônico tem regras próprias de preenchimento e retificação. Dessa forma, erro de detalhe pode atrasar a análise por meses.
Por fim, acompanhe os precedentes. A exigência de decisão fundamentada na homologação da compensação e o limite mensal fixado pelo STF mostram como o tema está em movimento.
O que observar no julgamento da compensação de créditos tributários
Primeiro, o ponto central é a tese fixada. Ela define o alcance da decisão e vincula os tribunais inferiores. Sem a tese, a leitura fica incompleta.
Em seguida, vem a modulação de efeitos. O STF pode limitar a aplicação a casos futuros ou ressalvar processos em andamento. Com isso, essa escolha muda o cálculo de quem já litiga.
Por fim, o reflexo administrativo. A Receita e as secretarias estaduais precisam regulamentar o procedimento. Até lá, a operação prática pode continuar travada.
Enquanto isso, a orientação é organizar documentos e evitar decisão precipitada. A compensação de créditos tributários é um instrumento legítimo, mas exige prova e método.
Em resumo
- O STF julga o Tema 1.500 (RE 1.617.746/PR) no Plenário Virtual;
- A discussão é se o mandado de segurança pode reconhecer o direito à compensação de créditos anteriores à ação;
- O relator, Dias Toffoli, separou restituição administrativa de compensação tributária;
- O julgamento estava previsto para terminar em 13 de novembro, sem resultado oficial confirmado até o fechamento;
- A Súmula 213 do STJ e as Súmulas 269 e 271 do STF orientam o debate;
- Empresas com créditos acumulados e escritórios contábeis são os mais afetados;
- Prescrição, prova do crédito e modulação de efeitos definem o impacto prático.
O interessado pode consultar o andamento no portal de processos do STF, e a controvérsia está descrita no análise da Rota da Jurisprudência.


