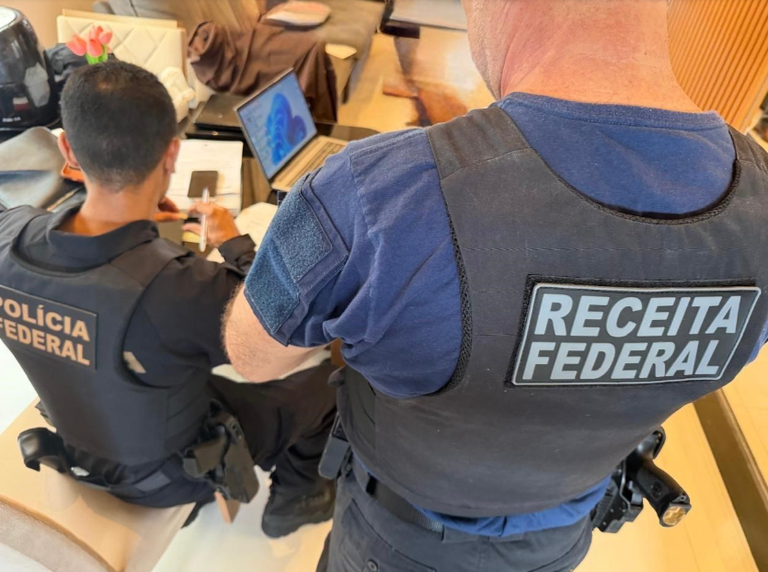
A Receita Federal, a Polícia Federal e o Ministério Público Federal deflagraram nesta quarta-feira, 23 de setembro de 2026, a Operação Compensação da Receita Federal, que investiga compensações previdenciárias superiores a R$ 160 milhões apresentadas em nome de 15 municípios de Sergipe e Alagoas. A ação conjunta apura a atuação de consultores suspeitos de estruturar declarações de compensação com créditos inexistentes. Por isso, escritórios que atendem o setor público municipal devem revisar a documentação de créditos antes de qualquer intimação.
Operação Compensação da Receita Federal: o que aconteceu
A Receita Federal, a Polícia Federal e o Ministério Público Federal deflagraram a operação na manhã desta quarta-feira, 23 de setembro de 2026. Segundo a nota oficial, os investigados teriam oferecido serviços de consultoria tributária a municípios e entidades da administração pública municipal. A proposta envolvia usar créditos supostamente vinculados a períodos anteriores para reduzir ou extinguir débitos previdenciários por meio de declarações de compensação apresentadas à Receita Federal.
Após análise fiscal, esses créditos foram considerados inexistentes. Desse total investigado, cerca de R$ 50 milhões correspondem a contribuições previdenciárias descontadas da remuneração de servidores públicos e não repassadas à Previdência Social. Ou seja, parte do valor em disputa é dinheiro do servidor que nunca chegou ao regime previdenciário.
Origem da investigação
A apuração começou com indícios de irregularidades em declarações apresentadas em nome de um município sergipano. Em seguida, a análise foi ampliada para outros municípios do estado e de Alagoas que apresentavam características semelhantes. Ao todo, 14 municípios de Sergipe e um de Alagoas aparecem no alcance da operação.
Como funciona a compensação tributária que mascarou a fraude
A compensação é o mecanismo pelo qual o contribuinte usa um crédito que possui contra o fisco para quitar débitos tributários. O instituto está previsto no art. 156, inciso II, do Código Tributário Nacional, e a declaração de compensação constitui o crédito em favor do declarante. Entretanto, essa presunção não impede a revisão posterior: o Fisco pode glosar o crédito quando a comprovação não se sustenta.
No caso investigado, as compensações envolviam créditos previdenciários de períodos anteriores supostamente mantidos pelas próprias prefeituras. A Receita, aliás, adota controles específicos para esse tipo de declaração, e o aperfeiçoamento desses controles tem mudado a rotina das empresas, como mostramos no guia sobre o PER/DCOMP eletrônico e a compensação de tributos federais. Quando o crédito não existe, a compensação vira instrumento de supressão de receita pública.
A própria operação leva o nome do mecanismo fraudado. De acordo com o governo, os fatos apurados poderão caracterizar crimes como estelionato contra a Administração Pública, organização criminosa, falsidade documental, uso de documento falso, sonegação fiscal e lavagem de dinheiro.
Quem é afetado pela Operação Compensação
O alvo direto da Operação Compensação da Receita Federal são os consultores investigados e os municípios que apresentaram as compensações. Além disso, o efeito indireto alcança gestores públicos, servidores e conselheiros que assessoram entidades municipais. Os municípios poderão ter de recolher os valores devidos com os acréscimos previstos em lei, já que as compensações são consideradas indevidas.
Para os servidores, a situação é especialmente sensível: as contribuições descontadas em folha e não repassadas podem afetar o histórico de vínculo previdenciário. Por isso, os órgãos de controle recomendam atenção redobrada na contratação de consultorias que prometem “limpar débitos” com créditos de períodos antigos.
O que o caso revela sobre o cerco do fisco
A operação confirma uma tendência que já havíamos registrado em outras frentes. No início do mês, a Receita colocou 10,1 mil PER/DCOMP de PIS e Cofins sob auditoria específica. Antes disso, o cruzamento de dados revelou mais de R$ 1 bilhão em pedidos suspeitos no salário-maternidade. Assim, declarações de compensação e pedidos de restituição permanecem no centro da estratégia de fiscalização por cruzamento.
Impacto para contadores e escritórios
Para o escritório contábil, o caso serve de alerta sobre responsabilidade profissional. Quem assina, orienta ou operacionaliza compensações deve garantir que o crédito existe, está documentado e corresponde à escrituração. Em outras palavras, a origem do crédito importa tanto quanto o débito a compensar.
Um roteiro prático ajuda a blindar a carteira:
- Revisar os créditos previdenciários em uso, especialmente os de períodos antigos;
- Conferir se cada crédito tem comprovação documental e origem registrada;
- Guardar memórias de cálculo, guias e demonstrativos que sustentem cada declaração;
- Documentar formalmente eventuais orientações prestadas ao cliente;
- Monitorar as comunicações eletrônicas da Receita e responder intimações dentro do prazo.
Vale reforçar que a inclusão em investigação não significa culpabilidade definida. Entretanto, a documentação organizada é o que permite demonstrar a boa-fé e a correção técnica da compensação quando o fisco questiona. A guarda estruturada de documentos, aliás, também protege o escritório em outras frentes, como mostramos na análise sobre a prevenção à lavagem de dinheiro na contabilidade.
Compensação, parcelamento e transação: caminhos diferentes
Vale distinguir os instrumentos. A compensação exige crédito próprio, líquido e certo, com lastro documental. O parcelamento dissolve o débito em parcelas mensais, com acréscimos legais. Já a transação tributária negocia o valor total, com reduções condicionadas ao cumprimento de obrigações. Quando o crédito não existe, restam apenas os caminhos de regularização comum — e o passivo tende a crescer com multa e juros. Portanto, propostas que prometem “zerar débitos” com créditos antigos merecem desconfiança técnica imediata.
O que muda para empresas e gestores municipais
Para gestores públicos, a lição é evitar soluções milagrosas de regularização. Compensação não é renegociação: ela exige crédito real, com lastro documental e sem vício de origem. Antes de aceitar uma proposta de consultoria que prometa extinguir débitos previdenciários com créditos antigos, a recomendação é avaliar a sustentação jurídica e contábil do crédito, com parecer independente.
Além disso, o caso reforça a importância da transparência nas contas municipais. Conselheiros, câmaras municipais e tribunais de contas acompanham cada vez mais de perto a regularidade previdenciária dos entes, e o descumprimento pode travar transferências voluntárias e garantias de contratos.
Para transformar créditos, compensações e memórias de cálculo em decisão de caixa sem perder prazo, a plataforma da Ledware organiza obrigações e documentos da carteira em um só lugar, reduzindo erro e retrabalho na apuração.
Em resumo
- A Operação Compensação reúne Receita Federal, Polícia Federal e Ministério Público Federal;
- As compensações investigadas superam R$ 160 milhões em 15 municípios de Sergipe e Alagoas;
- Cerca de R$ 50 milhões são contribuições descontadas de servidores e não repassadas;
- Os créditos usados nas compensações foram considerados inexistentes após análise fiscal;
- Escritórios devem revisar o lastro dos créditos previdenciários antes de qualquer intimação.
Fontes: Receita Federal — Receita, PF e MPF investigam uso de créditos inexistentes em compensações que superam R$ 160 milhões; ITCNET — Receita, PF e MPF investigam compensações.


