A presunção reduzida de IRPJ e CSLL ganhou um novo precedente. A Coordenação-Geral de Tributação da Receita Federal publicou a Solução de Consulta Cosit nº 213, de 3 de novembro de 2026. O texto trata de serviços de saúde prestados dentro de hospitais de terceiros.
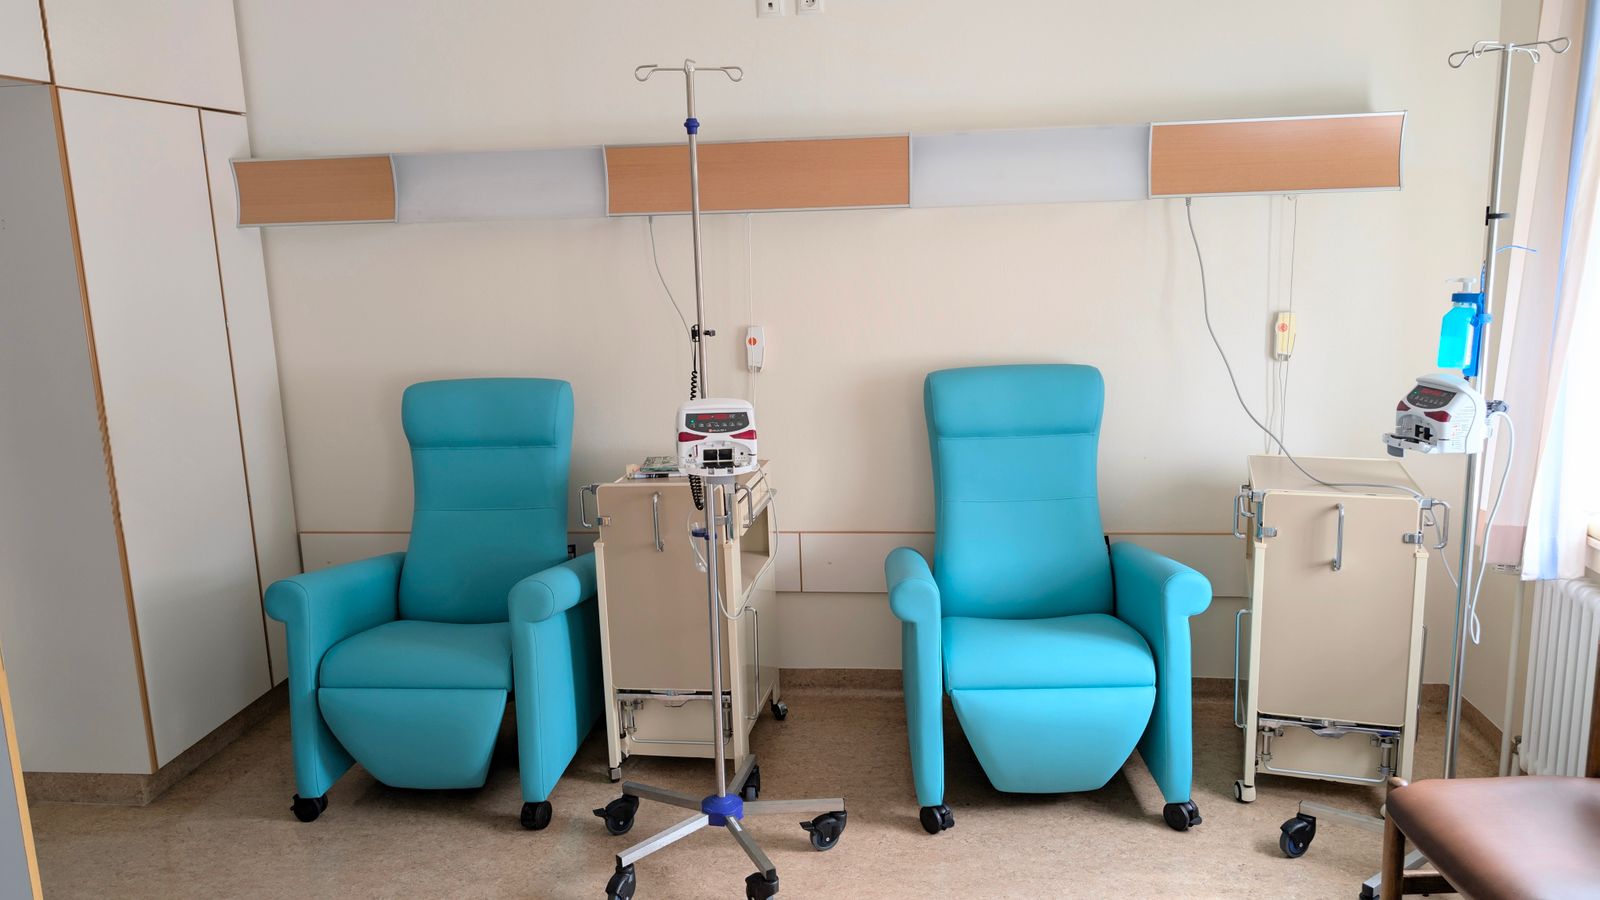
A consulta interessa a clínicas, centros de infusão e empresas de diagnóstico. Em resumo, a Receita admite aplicar os percentuais de 8% para IRPJ e 12% para CSLL em situações específicas. Antes, havia dúvida sobre o enquadramento desses serviços.
O tema é relevante porque o percentual geral para serviços é de 32%. Dessa forma, a diferença na base de cálculo é grande. Por isso, a definição muda o imposto devido por muitas empresas do Lucro Presumido.
Presunção reduzida de IRPJ e CSLL: quem pode aplicar
A consulta analisa serviços de complementação diagnóstica e terapêutica. O exemplo citado é o Centro de Infusão instalado em hospital de terceiro devidamente habilitado. Para a Receita, esses serviços podem ser equiparados a serviços hospitalares.
O enquadramento depende de requisitos cumulativos. Primeiro, a prestadora precisa ser organizada como sociedade empresária. Segundo, o serviço deve estar entre os listados na Atribuição 4 da Resolução RDC Anvisa nº 50, de 2002.
Terceiro, a empresa precisa prestar o serviço em hospital habilitado. Além disso, a atividade não pode se resumir à execução técnica do procedimento. Ou seja, é preciso haver estrutura e serviço de saúde, e não apenas um ato isolado.
Por outro lado, a consulta exclui as simples consultas médicas. Esse ponto já aparece em outras soluções de consulta sobre o tema. Consequentemente, quem apenas atende pacientes em consultório não usa a presunção reduzida.
Base legal e requisitos
A base está no artigo 15, parágrafo 1º, inciso III, da Lei nº 9.249, de 1995. A norma fixa o percentual de 8% para serviços hospitalares no Lucro Presumido. A Instrução Normativa RFB nº 1.700, de 2017, detalha os requisitos nos artigos 33 e 215.
A legislação também exige que a prestadora seja sociedade empresária. Esse requisito afasta profissionais autônomos e sociedades simples. Por isso, o contador precisa conferir a forma jurídica antes do cálculo.
A Lei nº 9.249, de 1995 define os percentuais de presunção. Além disso, a análise da Rota da Jurisprudência detalha o caso analisado pela Cosit. Dessa forma, o contribuinte consegue comparar a sua situação com a da consulta.
Segundo a consulta, o serviço deve ser prestado em hospital de terceiro habilitado. Dessa forma, o contrato e a documentação do hospital importam. Não basta a empresa afirmar que atua na área da saúde.
Presunção reduzida de IRPJ e CSLL: risco de perder o benefício
Sem o enquadramento, volta o percentual de 32% para os dois tributos. A diferença é significativa. Em uma receita de R$ 1 milhão, a base do IRPJ passa de R$ 80 mil para R$ 320 mil.
Esse exemplo mostra o impacto. Com a presunção reduzida, a base é menor e o imposto cai. No entanto, a empresa precisa comprovar os requisitos, não apenas aplicar a alíquota.
Por isso, a documentação deve incluir contrato com o hospital, alvará sanitário, descrição dos serviços e comprovação da habilitação. Além disso, o plano de contas deve separar as receitas por tipo de serviço.
Presunção reduzida de IRPJ e CSLL: por que importa agora
O setor de saúde vive um momento de revisão de custos. Planos de saúde pressionam valores, e a folha pesa no resultado. Ao mesmo tempo, a reforma tributária exige adaptação de sistemas e contratos.
Nesse contexto, qualquer redução legal de imposto ajuda o caixa. A consulta também reduz o risco de autuação para quem já aplicava o percentual menor. Afinal, ela dá respaldo formal a um entendimento que antes dependia de interpretação.
Vale lembrar que soluções de consulta vinculam a administração em relação ao caso consultado. Para outros contribuintes, servem como orientação relevante. Dessa forma, o contribuinte pode usar o precedente em defesa administrativa.
O tema dialoga com outras normas recentes. A Instrução Normativa RFB nº 2.343, de 2026, também trouxe regras para serviços hospitalares. As novas regras de serviços hospitalares e PCLD já tinham chamado atenção do setor.
Presunção reduzida de IRPJ e CSLL: exemplo prático
Considere uma clínica com receita anual de R$ 1,2 milhão no Lucro Presumido. Com a presunção de 8%, a base do IRPJ fica em R$ 96 mil. Com os 32% aplicados ao serviço comum, a base sobe para R$ 384 mil.
A diferença de imposto é grande. No primeiro caso, o IRPJ e a CSLL somam cerca de R$ 23 mil. No segundo, passam de R$ 106 mil, já considerando o adicional de IRPJ. Em resumo, a revisão do enquadramento pode valer mais de R$ 80 mil por ano.
Esse exemplo mostra por que a análise documental importa. Além disso, o contador deve conferir se a receita vem de serviço hospitalar ou de atividade comum. Dessa forma, separa corretamente cada base e evita mistura de percentuais.
Presunção reduzida de IRPJ e CSLL: impacto para contadores
O primeiro passo é revisar o enquadramento dos clientes. O contador deve conferir a atividade no CNPJ, o contrato social e os serviços efetivamente prestados. Em seguida, compara esses dados com a lista da RDC Anvisa nº 50.
Depois, vale recalcular a apuração. Se a empresa aplicou 32% e tinha direito a 8% ou 12%, ela pode ter pago imposto a maior. Nesse caso, o escritório precisa avaliar restituição ou compensação, com apoio técnico.
Também é hora de organizar a prova. Contratos, notas fiscais e registros de atendimento precisam mostrar onde o serviço foi prestado. Dessa forma, a empresa sustenta o enquadramento em eventual fiscalização.
No Lucro Presumido, o cálculo manual aumenta o risco de erro. Por isso, um sistema contábil para escritórios ajuda a separar receitas, aplicar percentuais por atividade e manter o histórico de cada cliente. Assim, a equipe ganha consistência na apuração.
Por fim, o escritório deve orientar sobre o planejamento. O cálculo do IRPJ e da CSLL no Lucro Presumido depende da atividade e da receita. Por isso, a revisão do regime pode valer mais do que a mudança isolada de alíquota.
Em resumo
- A Solução de Consulta Cosit nº 213/2026 foi publicada em 5 de novembro de 2026;
- A presunção reduzida de IRPJ e CSLL alcança serviços de saúde em hospitais de terceiros;
- O exemplo citado é o Centro de Infusão em hospital habilitado;
- É preciso ser sociedade empresária e atender à Atribuição 4 da RDC Anvisa nº 50/2002;
- Sem os requisitos, o percentual volta a 32% para os dois tributos;
- Por fim, o contador deve revisar contratos, receitas e provas antes de recalcular.


